
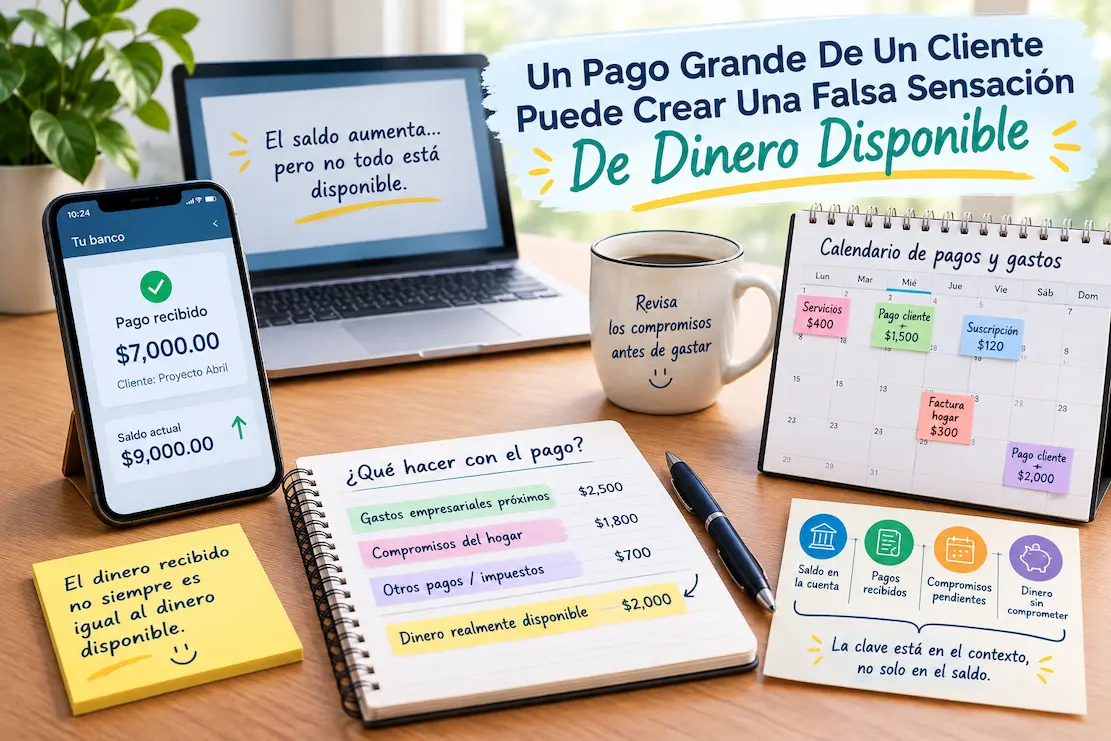
Un pago grande de un cliente puede hacer que la situación financiera de una persona que trabaja por cuenta propia parezca mucho mejor en un solo día. El saldo bancario aumenta, varios gastos pendientes de repente parecen más fáciles de afrontar y puede surgir la sensación de que finalmente hay margen para gastar o asumir nuevos compromisos. Sin embargo, la cantidad que ha llegado a la cuenta no necesariamente es la misma que la cantidad que realmente está disponible.
Esta diferencia se vuelve especialmente importante cuando un pago grande representa varias semanas de trabajo, varias facturas pagadas al mismo tiempo o ingresos que llegan con menos frecuencia que los gastos. Es posible que el dinero ya tenga varias obligaciones futuras asociadas, aunque esas obligaciones todavía no hayan salido de la cuenta. Mirar el nuevo saldo sin tener en cuenta esos compromisos puede hacer que la situación financiera parezca más sólida de lo que realmente es.
El problema no es que los pagos grandes de clientes sean necesariamente negativos. Pueden proporcionar liquidez útil y facilitar el cumplimiento de obligaciones próximas. El problema aparece cuando el dinero recibido se confunde con dinero que no está comprometido. Para quienes trabajan por cuenta propia, comprender esta diferencia puede hacer que los períodos en los que reciben pagos grandes sean mucho más fáciles de interpretar.
El Saldo Cambia Antes Que La Situación Financiera
Un pago de un cliente modifica inmediatamente el saldo bancario cuando se recibe. Sin embargo, la situación financiera subyacente puede no haber cambiado en la misma proporción. Una parte del pago puede corresponder a trabajo realizado durante un período anterior, mientras que otra parte puede ser necesaria para próximos gastos empresariales o compromisos personales.
Imaginemos a modo ilustrativo a un profesional independiente que normalmente recibe varios pagos pequeños durante el mes, pero recibe $7,000 de un cliente en una sola transacción. Antes del pago, la cuenta tenía $2,000. Después, el saldo muestra $9,000. El aumento es real, pero considerar los $7,000 completos como dinero nuevo disponible para gastar ignoraría todo lo que debe ocurrir después de recibir el pago.
Supongamos que el profesional espera $2,500 en gastos empresariales durante las semanas siguientes, $1,800 en compromisos del hogar y otros pagos conocidos que ya estaban previstos. El saldo de la cuenta puede parecer excepcionalmente cómodo, pero una parte importante del dinero ya tiene un destino. Por eso, la pregunta importante no es simplemente cuánto ha aumentado el saldo, sino cuánto queda sin comprometer después de considerar las obligaciones conocidas.
Un Pago Puede Cubrir Más De Un Período Financiero
Una de las razones por las que los pagos grandes pueden resultar engañosos es que no siempre representan los ingresos normales de un solo mes. Un cliente puede pagar varias facturas juntas, liquidar una factura atrasada o realizar un pago mayor por un proyecto que se ha desarrollado durante un período prolongado.
Esto puede hacer que un mes parezca excepcionalmente bueno, aunque después el patrón de pagos vuelva a la normalidad. Un profesional independiente que normalmente recibe $3,000 al mes podría recibir $8,000 durante un determinado mes porque varios pagos llegan juntos. Los $8,000 son dinero real recibido, pero no deberían interpretarse automáticamente como una señal de que ahora existen $8,000 de ingresos mensuales recurrentes.
La diferencia importa porque las decisiones de gasto tomadas inmediatamente después del pago pueden seguir afectando a los meses posteriores. Si una persona interpreta un pago inusualmente grande como un aumento permanente de sus ingresos y eleva sus gastos recurrentes, los meses siguientes pueden resultar más difíciles cuando los pagos vuelvan a su patrón habitual.
El Dinero Puede Tener Ya Un Propósito
Una forma útil de interpretar un pago grande es preguntarse qué parte del dinero ya tiene un propósito. El dinero no se convierte en dinero sin restricciones simplemente porque haya entrado en una cuenta bancaria.
Una parte del pago puede ser necesaria para facturas de proveedores, suscripciones de software, pagos a contratistas, gastos del hogar, compromisos de deuda u otras obligaciones. Dependiendo de las circunstancias de cada persona y de su jurisdicción, también puede ser necesario mantener una parte del dinero disponible para obligaciones relacionadas con impuestos. Estas cantidades varían de una persona a otra, por lo que el principio útil no consiste en aplicar un porcentaje o una fórmula concreta, sino en identificar los compromisos antes de considerar un pago grande como dinero flexible.
Un profesional independiente que recibe $6,000 podría, por ejemplo, separar mentalmente el pago en diferentes grupos. Quizás $2,000 estén destinados a cubrir próximos gastos empresariales, otra cantidad sea necesaria para compromisos del hogar y una cantidad adicional se reserve para una obligación futura conocida. Lo que quede después de considerar esos propósitos representa un punto de partida más útil para tomar decisiones financieras flexibles que los $6,000 originales depositados.
| Situación Del Dinero | Lo Que Te Indica | Lo Que Debes Evitar Suponer |
|---|---|---|
| Saldo total de la cuenta bancaria | Dinero que se encuentra actualmente en la cuenta | Que todo está disponible para gastar |
| Pago reciente de un cliente | Dinero que acaba de llegar | Que representa ingresos mensuales recurrentes |
| Compromisos próximos conocidos | Dinero que probablemente saldrá de la cuenta | Que estos gastos pueden ignorarse porque todavía no vencen |
| Cantidades reservadas | Dinero retenido para un propósito futuro definido | Que ese dinero es flexible |
| Dinero sin comprometer | Dinero que queda después de considerar los propósitos conocidos | Que seguirá disponible si cambian los ingresos futuros |
El objetivo de esta separación no es crear un ejercicio contable complicado. Simplemente busca evitar que un aumento temporal del saldo bancario se convierta en una medida engañosa de libertad financiera.
El Momento Del Próximo Pago También Importa
Un pago grande resulta más fácil de interpretar cuando se observa junto con el momento previsto de los próximos ingresos. Si es probable que el siguiente pago de un cliente llegue pronto, el saldo actual puede tener que cubrir menos semanas de gastos. Si el próximo pago importante llegará dentro de varias semanas, ese mismo saldo puede tener que sostener una situación financiera durante mucho más tiempo.
Por eso, la cantidad de dinero disponible hoy no puede evaluarse completamente por sí sola. La pregunta relevante también es cuánto tiempo debe durar ese dinero. Un saldo de $5,000 puede representar situaciones financieras muy diferentes dependiendo de si el próximo pago fiable está previsto dentro de tres días o de tres semanas, y de qué compromisos existan entre esas fechas.
Por ejemplo, un profesional independiente podría recibir $6,000 cerca del comienzo del mes y no esperar ningún pago importante de clientes durante otras cuatro semanas. Otro podría recibir los mismos $6,000 sabiendo que hay dos pagos adicionales programados durante las siguientes dos semanas. Ambos tienen exactamente el mismo saldo actual, pero el período que ese dinero debe cubrir es diferente.
Un Saldo Mayor No Elimina El Riesgo Del Momento
El problema del momento de los pagos puede resultar menos visible después de recibir una cantidad grande porque la cuenta parece tener suficiente margen. Esto puede fomentar decisiones de gasto que habrían parecido cuestionables antes de que llegara el pago.
Por ejemplo, un profesional independiente podría plantearse contratar una nueva suscripción de software, aumentar el costo de un servicio recurrente, realizar una compra personal importante o asumir otro gasto periódico inmediatamente después de recibir un pago considerable. El pago puede hacer que el primer mes de ese compromiso parezca asequible, mientras que los meses posteriores dependerán de ingresos que todavía no han llegado.
Por eso, los compromisos recurrentes merecen una revisión diferente a la de las compras puntuales. Un pago grande puede cubrir cómodamente un gasto único y, al mismo tiempo, no ser suficiente para mantener una nueva obligación mensual durante varios períodos de ingresos más bajos o pagos más lentos.
Los Gastos Únicos Y Los Recurrentes No Son Lo Mismo
Un pago grande de un cliente puede hacer que una compra puntual parezca asequible porque el costo completo puede compararse con el saldo actual. Los gastos recurrentes requieren una perspectiva más amplia porque el compromiso continúa después de que el pago recibido ya se haya gastado.
Supongamos que un profesional independiente recibe un pago excepcionalmente grande de $10,000 y considera contratar varios servicios empresariales recurrentes que cuestan $400 al mes en total. El primer mes puede parecer insignificante en comparación con el nuevo saldo. Pero la pregunta relevante no es si se pueden pagar $400 una vez. La cuestión es si ese costo recurrente seguirá siendo razonable cuando los ingresos futuros vuelvan a su patrón habitual.
Esto es especialmente importante para quienes trabajan por cuenta propia y cuyos ingresos varían según los proyectos o las temporadas. Un aumento temporal de efectivo puede permitir realizar un gasto único sin necesariamente permitir un aumento permanente de los costos fijos. Por ello, vale la pena distinguir entre utilizar un pago fuerte para cubrir una necesidad específica y utilizarlo para aumentar permanentemente los compromisos mensuales antes de que el dinero empiece a desaparecer.
Pregúntate Qué Ocurre Cuando El Pago Se Agota
Una prueba útil para cualquier decisión importante después de recibir un pago grande consiste en mirar más allá del saldo actual. Pregúntate cómo quedaría la cuenta después de pagar los compromisos próximos conocidos y cuánto exigirían los gastos recurrentes durante un período de ingresos normales.
Esto no requiere predecir cada transacción futura. Puede ser tan sencillo como revisar las próximas semanas y después considerar qué ocurriría si el mes siguiente tuviera un patrón de pagos más habitual. Si la decisión sigue pareciendo manejable bajo esas condiciones, proporciona más información que mirar únicamente el saldo inusualmente alto de hoy.
El mismo principio se aplica al gasto personal. Un pago empresarial grande puede parecer dinero sobrante aunque una parte sea necesaria para sostener el período hasta que llegue el siguiente pago de un cliente. Cuanto más irregular sea el patrón de ingresos, más útil resulta distinguir entre un aumento temporal de efectivo y una mejora permanente de la capacidad de gasto.
Los Pagos Grandes Pueden Ocultar El Costo De Los Ingresos Retrasados
Un pago grande también puede compensar temporalmente retrasos anteriores. Esto puede hacer que un problema subyacente relacionado con el momento de los pagos sea más difícil de detectar.
Imaginemos a un profesional independiente que normalmente espera cuatro pagos de clientes durante un mes, pero dos llegan tarde y finalmente se pagan junto con la siguiente factura. El depósito resultante puede ser inusualmente grande. El profesional puede sentir que la situación se ha solucionado porque ahora el saldo de la cuenta es saludable.
Sin embargo, el depósito grande puede ser en realidad una señal de que se han combinado varios períodos de pago. Si los mismos retrasos vuelven a producirse, la persona podría enfrentarse nuevamente a un período de poco efectivo disponible seguido de otro pago inusualmente grande. Mirar únicamente el tamaño de los depósitos ocultaría el problema recurrente relacionado con los tiempos de pago.
Registrar cuándo se esperaba cada factura, cuándo llegó realmente el pago y cuánto tiempo tuvo que cubrir la cuenta durante la espera puede revelar este patrón con mayor claridad. El objetivo no es considerar poco fiable a un cliente basándose en un solo pago retrasado. Se trata de comprender cómo los tiempos de pago afectan a la propia posición de efectivo del profesional independiente.
Una Revisión Sencilla Del Pago Puede Evitar Sobreestimar El Dinero Disponible
Después de recibir un pago grande de un cliente, una revisión breve puede ayudar a separar el dinero que ha llegado del dinero que realmente es flexible. La revisión no necesita utilizar un software financiero complejo ni categorías contables detalladas.
Comienza identificando el pago y el período o trabajo al que corresponde. Después, enumera las obligaciones importantes previstas antes del próximo ingreso significativo. Incluye los compromisos recurrentes que continuarán independientemente de que llegue otro pago grande. Por último, identifica las cantidades que ya se hayan reservado o asignado a un propósito conocido.
El resultado debería responder a una pregunta práctica: Después de considerar lo que este dinero ya debe cubrir, ¿cuánto queda realmente sin comprometer? Esa cantidad puede ser mucho más útil para tomar decisiones de gasto que el saldo bancario principal.
Una Revisión En Cuatro Partes
Una revisión sencilla puede organizarse alrededor de cuatro preguntas:
- ¿Qué acaba de llegar? Identifica la cantidad y las facturas o trabajos a los que corresponde.
- ¿Qué debe cubrir este dinero? Incluye los gastos empresariales y compromisos personales importantes que ya sean conocidos.
- ¿Cuándo se espera el próximo pago importante? Considera cuánto tiempo debe durar la posición de efectivo actual.
- ¿Qué queda sin comprometer? Separa el dinero realmente flexible de las cantidades que ya tienen un propósito.
Estas preguntas son deliberadamente sencillas. Su valor proviene de cambiar la manera en que se interpreta el pago, no de crear otra rutina financiera complicada.
Evita Que Los Meses Fuertes Distorsionen Los Compromisos Futuros
Un mes con un pago fuerte puede ser útil para mejorar la liquidez, ponerse al día con obligaciones previstas o crear mayor flexibilidad. La dificultad comienza cuando un saldo excepcionalmente alto se utiliza como prueba de que ahora es posible mantener un nivel superior de gastos recurrentes.
Por ejemplo, un profesional independiente podría recibir varios pagos importantes por proyectos durante un trimestre y decidir aumentar sus costos empresariales fijos basándose en ese período. Si el trimestre siguiente tiene menos proyectos, esos costos recurrentes permanecen aunque los pagos excepcionalmente altos hayan desaparecido. La presión financiera puede aparecer de repente, aunque la causa subyacente haya comenzado cuando los meses más fuertes fueron interpretados como una nueva situación normal.
Esto no significa que quienes trabajan por cuenta propia deban evitar gastar durante los períodos fuertes. Significa que es importante comprender por qué existe una posición de efectivo más elevada. Un aumento temporal causado por varias facturas que llegan juntas es diferente de un cambio sostenido en el nivel de ingresos recurrentes. Comprender cuál de estas situaciones se aplica puede contribuir a una planificación financiera más informada.
El Mismo Principio Se Aplica Al Gasto Personal
La diferencia entre dinero recibido y dinero disponible no se limita a los gastos empresariales. Una persona que trabaja por cuenta propia también puede sentirse tentada a considerar un pago grande de un cliente como capacidad de gasto personal antes de tener en cuenta los demás propósitos que ese dinero debe cumplir.
Un profesional independiente podría recibir un pago considerable y transferir inmediatamente una gran parte a su cuenta personal porque el saldo bancario parece inusualmente alto. Si todavía existen gastos empresariales u otras obligaciones conocidas pendientes, la transferencia puede crear presión posteriormente aunque el pago original pareciera más que suficiente.
Un proceso más claro consiste en considerar el pago como parte del ciclo financiero completo antes de decidir cuánto puede destinarse al gasto discrecional. La cantidad adecuada variará según las circunstancias, obligaciones y organización financiera de cada persona. El principio general sigue siendo el mismo: el tamaño de un depósito reciente no determina por sí solo cuánto dinero está disponible para un nuevo propósito.
Cuándo Un Pago Grande Debería Provocar Una Revisión Más Detallada
No todos los pagos grandes requieren un análisis extenso. Si el patrón de pagos es predecible y las obligaciones de la persona están bien identificadas, la revisión puede ser bastante sencilla. Puede ser útil prestar más atención cuando el pago es inusualmente grande, llega después de un retraso, representa varias facturas juntas o se produce durante un período en el que los ingresos futuros son inciertos.
También puede ser conveniente revisar con más detalle la situación cuando la persona está considerando añadir un gasto recurrente inmediatamente después de recibir el pago. Los compromisos recurrentes prolongan el efecto financiero de una decisión más allá del período en el que se recibió el pago grande. Por lo tanto, mirar únicamente el saldo actual puede ofrecer una imagen incompleta.
El objetivo no es hacer que cada decisión financiera después de un pago grande sea innecesariamente cautelosa. Se trata de tomar la decisión basándose en el ciclo de efectivo completo y no únicamente en el efecto psicológico de ver cómo el saldo de la cuenta aumenta de repente.
Utiliza El Pago Como Información, No Solo Como Capacidad De Gasto
Un pago grande puede proporcionar a una persona que trabaja por cuenta propia más información que simplemente cuánto dinero ha recibido. Puede ofrecer datos sobre los patrones de pago de los clientes, los tiempos de las facturas, la concentración de los ingresos y la cantidad de dinero que necesita mantenerse disponible entre distintos períodos de pago.
Por ejemplo, si varias facturas suelen llegar juntas, la persona puede descubrir que el total mensual es menos útil que el seguimiento de los ciclos de pago. Si un pago grande aparece repetidamente después de un período de poco efectivo disponible, puede revelar una diferencia recurrente entre el momento en que se termina el trabajo y el momento en que el dinero se vuelve disponible. Si los depósitos excepcionalmente grandes ocurren solo ocasionalmente, quizá deban tratarse de manera diferente a los ingresos mensuales predecibles.
Para quienes desean una forma más clara de organizar los pagos previstos de clientes junto con los próximos compromisos, el planificador de flujo de caja para trabajadores independientes puede ayudar a organizar el momento en que entra y sale el dinero. Su utilidad no consiste simplemente en registrar la cantidad de un pago, sino en observar cómo ese pago interactúa con el resto del ciclo de efectivo.
El Número Importante No Siempre Es El Saldo Bancario
Un pago grande de un cliente puede producir un cambio visual considerable en una cuenta bancaria. Ese cambio es real, pero no representa automáticamente un aumento equivalente de la flexibilidad financiera. Parte del dinero puede ser necesaria para próximos gastos, obligaciones futuras o para cubrir el período hasta que llegue el siguiente pago.
Un enfoque más útil consiste en analizar el pago dentro de su contexto. ¿Qué representa? ¿Qué compromisos ya están asociados con ese dinero? ¿Cuánto tiempo debe durar? ¿Cuándo se espera el próximo ingreso importante? ¿Qué cantidad queda sin comprometer después de considerar estas cuestiones?
Estas preguntas ayudan a separar el dinero recibido del dinero disponible. Esta distinción puede evitar que un aumento temporal del saldo de la cuenta se convierta en un aumento permanente de los compromisos de gasto. Para quienes trabajan por cuenta propia, especialmente aquellos que reciben pagos grandes o irregulares de sus clientes, comprender esta diferencia puede hacer que la situación financiera sea considerablemente más clara.
Preguntas Frecuentes
¿Un pago grande de un cliente significa que tengo más ingresos disponibles para gastar?
No necesariamente. El pago aumenta el efectivo disponible en la cuenta, pero una parte del dinero puede ser necesaria para próximos gastos empresariales, compromisos del hogar u otros propósitos conocidos. El dinero flexible depende de lo que quede después de considerar esas obligaciones.
¿Debería considerar un pago grande de un cliente como los ingresos de este mes?
Puede registrarse como dinero recibido durante el período correspondiente, pero su tamaño debe interpretarse dentro de su contexto. Si el pago combina varias facturas o representa trabajo realizado durante un período anterior, considerar toda la cantidad como un nivel normal de ingresos mensuales recurrentes puede crear una imagen engañosa.
¿Por qué un saldo bancario alto puede seguir siendo incómodo para un profesional independiente?
Un saldo elevado puede tener que cubrir varias semanas de gastos antes de que llegue el siguiente pago de un cliente. También puede incluir dinero que ya está destinado a obligaciones conocidas. Por lo tanto, la cantidad que aparece en la cuenta no necesariamente equivale a la cantidad disponible para nuevos gastos.
¿Es arriesgado añadir un gasto recurrente después de recibir un pago grande?
El pago por sí solo no determina si un gasto recurrente es asequible. La pregunta más importante es si el gasto seguirá siendo manejable cuando los ingresos futuros vuelvan a su patrón normal y después de considerar los compromisos existentes. Un aumento temporal de efectivo es diferente de un aumento permanente de los ingresos recurrentes.
¿Qué debería revisar cuando un cliente paga varias facturas al mismo tiempo?
Considera qué facturas está liquidando el pago, qué obligaciones próximas puede tener que cubrir ese dinero, cuándo se espera el siguiente pago importante y cuánto efectivo queda sin comprometer después de todo ello. Esto proporciona más contexto que mirar únicamente el importe del depósito.
Reflexión Final
Un pago grande de un cliente puede solucionar una escasez inmediata de efectivo y, al mismo tiempo, crear una sensación engañosa de libertad financiera. El saldo bancario aumenta instantáneamente, mientras que las obligaciones asociadas con ese dinero pueden permanecer invisibles hasta más adelante.
La distinción más útil es entre dinero que ha llegado y dinero que realmente está disponible para un nuevo propósito. Una vez que se consideran los compromisos próximos, el momento de los pagos y los ingresos futuros, el significado de ese saldo elevado se vuelve mucho más claro.
Para quienes trabajan por cuenta propia, un pago fuerte debería verse como parte de un ciclo de flujo de efectivo más amplio y no como una ganancia inesperada aislada. Comprender qué representa el pago, qué debe cubrir y cuánto tiempo debe durar el dinero restante puede ayudar a evitar que un depósito excepcionalmente grande genere compromisos financieros que después resulten difíciles de mantener.