
Una Persona, Varios Servicios de Pago: Cómo Mantener Organizados los Registros de las Transacciones
Utilizar varios servicios de pago no necesariamente hace que las finanzas de una persona sean complicadas. Una cuenta bancaria puede utilizarse para pagos directos, una billetera digital para compras en línea, otra aplicación de pagos puede resultar práctica para enviar dinero y una tarjeta puede permanecer vinculada a servicios recurrentes. La dificultad comienza cuando todos estos sistemas generan sus propios registros y la persona no tiene una forma clara de relacionarlos.
Una misma compra puede aparecer en más de un lugar. Una billetera puede mostrar el pago, el banco puede mostrar el importe descontado y el comercio puede conservar un recibo independiente. Estos registros están relacionados, pero no necesariamente son idénticos. Uno puede utilizar una descripción, fecha, número de referencia o estado de transacción diferente.
La solución no consiste en copiar cada transacción de cada servicio en una enorme hoja de cálculo. Un sistema mejor consiste en decidir qué información debe estar conectada y qué registro debe considerarse la referencia principal para un propósito concreto.
El Verdadero Problema No Es Tener Varias Aplicaciones
La cantidad de servicios de pago es menos importante que la cantidad de rutas de pago independientes que crean.
Considera a una persona que utiliza una cuenta bancaria, una tarjeta de débito, una billetera digital y una aplicación de pagos. La misma cuenta bancaria puede financiar la tarjeta de débito, mientras que la tarjeta de débito está guardada en la billetera y la billetera se utiliza en un comercio. Por lo tanto, una transacción puede involucrar varios servicios sin representar realmente varias compras diferentes.
Aquí es donde puede producirse un conteo duplicado.
Al revisar sus finanzas, alguien podría ver una compra de 50 $ en una billetera y otra entrada de 50 $ en un estado de cuenta bancario y pensar equivocadamente que son dos gastos. En realidad, el registro de la billetera puede simplemente describir la instrucción de pago, mientras que el registro bancario representa el movimiento de dinero subyacente.
Por eso, el primer principio de organización es sencillo: registros diferentes no significan automáticamente transacciones diferentes.
Crea un Mapa Antes de Crear una Hoja de Cálculo
Antes de decidir cómo registrar los pagos, identifica cómo se mueve realmente el dinero entre los servicios que utilizas.
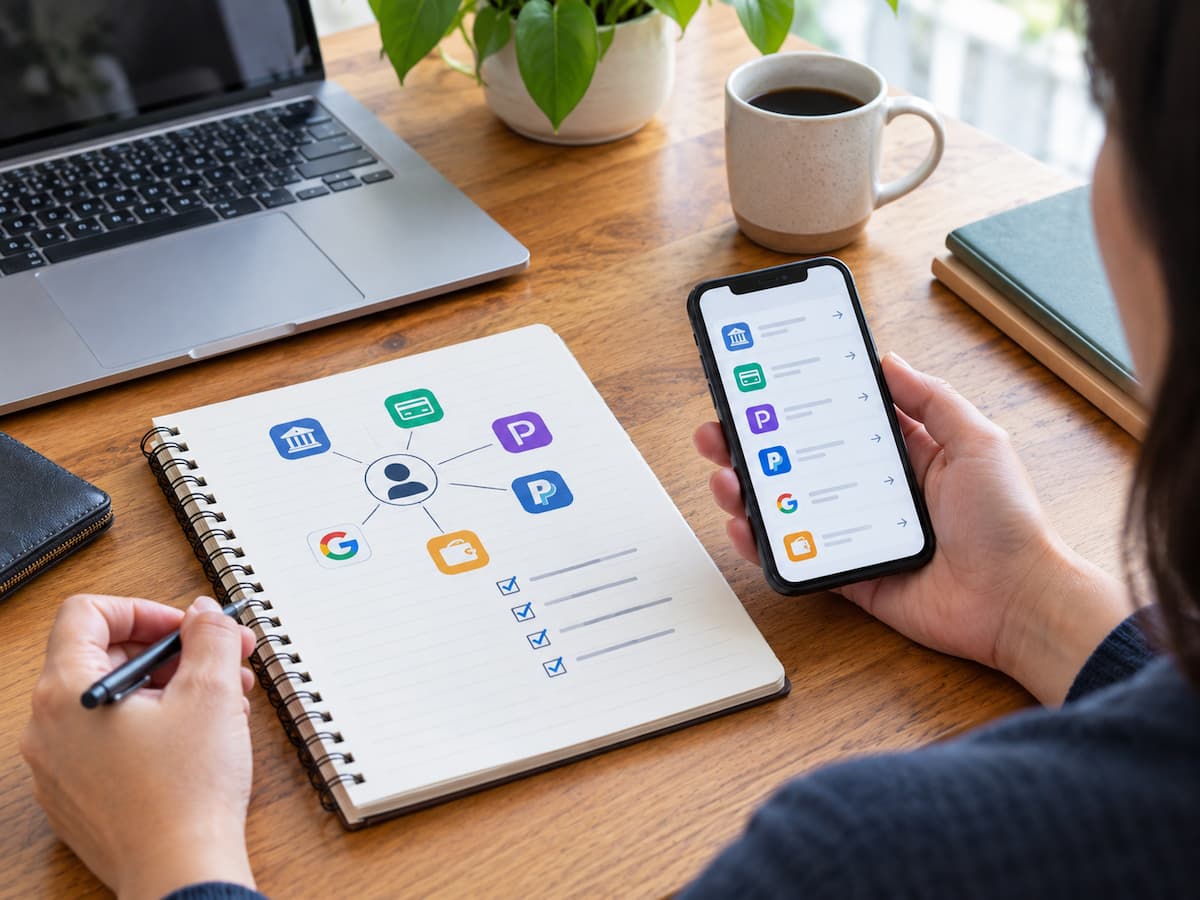
Un mapa sencillo podría verse así:
Cuenta bancaria → Tarjeta de débito → Billetera digital → Comercio
O:
Cuenta bancaria → Aplicación de pagos → Destinatario
O:
Tarjeta de crédito → Proveedor de suscripción
Estas son rutas de pago diferentes, aunque algunas utilicen las mismas cuentas.
El objetivo de crear este mapa es entender qué servicios actúan como fuente de los fondos, cuáles funcionan como interfaz de pago y cuáles reciben realmente el dinero.
Una vez clara esta distinción, resulta más fácil interpretar los registros de las transacciones.
Conviene Separar Tres Funciones
Un servicio de pago puede desempeñar una de tres funciones prácticas dentro de una transacción:
Fuente de los fondos: La cuenta bancaria o tarjeta de la que procede finalmente el dinero.
Servicio de pago: La billetera o aplicación mediante la cual se inicia o administra el pago.
Destinatario o comercio: La persona o empresa que recibe el pago.
Estas funciones pueden coincidir en algunos sistemas, pero mantenerlas conceptualmente separadas evita un error común de registro: tratar cada nombre que aparece en una pantalla de pago como si fuera una cuenta financiera independiente.
Asigna una Función a Cada Servicio
Si utilizas varios servicios de pago, decide para qué se utiliza principalmente cada uno.
Esto no significa que cada servicio deba tener un propósito completamente rígido. Simplemente crea un punto de referencia útil.
Por ejemplo, una persona puede utilizar una cuenta bancaria para los pagos habituales del hogar, una billetera digital para compras en línea y otro servicio de pago para enviar dinero a particulares. Otra persona puede utilizar una tarjeta para suscripciones y mantener una billetera para compras ocasionales.
La organización puede ser diferente de una persona a otra.
Lo importante es explicar por qué una transacción aparece en cada servicio. Cuando todas las aplicaciones se utilizan indistintamente y no existe ninguna distinción, revisar los registros se vuelve más difícil porque el mismo tipo de transacción puede aparecer en varios lugares sin una razón clara.
No Intentes Hacer que Todos los Registros Sean Idénticos
Los diferentes sistemas de pago tienen distintas funciones, por lo que sus registros pueden contener información diferente.
Un estado de cuenta bancario puede ser útil para comprender el saldo de la cuenta y las transacciones contabilizadas. Una aplicación de pagos puede proporcionar el nombre del destinatario y una referencia de la transacción. Un recibo del comercio puede contener el número del pedido y los detalles de lo que se compró.
Intentar obligar a los tres registros a tener exactamente el mismo formato puede generar trabajo innecesario.
En su lugar, conserva la información que permita relacionar los registros.
Para una transacción importante, esto podría incluir:
| Información | Por qué conservarla |
|---|---|
| Fecha | Ayuda a relacionar la transacción entre diferentes sistemas |
| Importe | Proporciona el valor financiero básico |
| Moneda | Evita confusiones cuando intervienen diferentes monedas |
| Comercio o destinatario | Identifica quién recibió el pago |
| Fuente de los fondos | Muestra qué cuenta o tarjeta proporcionó el dinero |
| Servicio de pago | Identifica la ruta utilizada |
| Referencia de la transacción | Ayuda a conectar los registros cuando el proveedor proporciona una |
| Número de recibo o pedido | Es útil para compras y conciliaciones posteriores |
El objetivo es la trazabilidad, no la duplicación.
Una Misma Transacción Puede Tener Varias Fechas
Las fechas son especialmente útiles, pero también pueden resultar engañosas.
Un servicio de pago puede mostrar la fecha en la que se creó una instrucción, mientras que la cuenta subyacente puede mostrar cuándo se contabilizó la transacción. Un recibo del comercio puede mostrar la fecha de compra. Estas fechas pueden estar muy próximas sin ser idénticas.
Esto no indica automáticamente que exista un error.
Al comparar registros, no dependas únicamente de la fecha. Utiliza el importe, el comercio o destinatario, el método de pago, el número de referencia y la información de las transacciones cercanas para determinar si dos entradas representan el mismo acontecimiento.
Un sistema de registro que espere que todas las transacciones relacionadas tengan exactamente la misma fecha generará discrepancias innecesarias.
Conserva un «Registro Principal» Para Cada Pago
Una de las formas más sencillas de reducir la confusión consiste en decidir qué registro será la referencia principal de una transacción.
Para la conciliación de cuentas, un estado de cuenta bancario o de tarjeta puede ser el registro principal. En un pago enviado mediante una billetera, el registro de la transacción de la billetera puede contener información útil sobre el destinatario y la referencia. Para una compra, el recibo del comercio puede contener los datos necesarios para identificar lo que se adquirió.
El registro principal no hace que los demás registros sean irrelevantes.
Simplemente responde a la pregunta: Si necesito verificar este pago posteriormente, ¿dónde miraré primero?
Una vez tomada esa decisión, los registros complementarios pueden conservarse solo cuando aporten información útil.
Una Revisión Mensual Debería Consistir en Relacionar, No en Copiar
Las personas suelen organizar los pagos intentando introducir cada transacción de cada servicio en una sola lista.
Esto puede convertirse en una tarea innecesariamente larga.
Una revisión mensual más práctica comienza con el registro principal de la cuenta y comprueba si la actividad de pagos puede explicarse mediante los servicios y las transacciones que ya reconoces.
Por ejemplo, si el estado de cuenta bancario contiene una transacción de 75 $, la pregunta no es «¿Puedo encontrar estos 75 $ en cada aplicación de pagos?». Una pregunta mejor sería «¿Qué fue este pago de 75 $, qué servicio lo gestionó y el registro relacionado respalda que se trata de la misma transacción?».
Esto transforma la tarea de introducir datos en una tarea de conciliación.
El objetivo es investigar las diferencias y las entradas que no tienen una explicación, no reproducir la misma información varias veces.
Cuando los Registros de Pagos Pequeños Se Vuelven Difíciles de Entender
Las transacciones pequeñas suelen revelar las debilidades de un sistema de organización.
Una compra considerable normalmente viene acompañada de una factura, recibo, confirmación del pedido o nombre evidente del comercio. Un pequeño pago digital puede tener únicamente una descripción breve y un importe.
Después de varios meses, el importe puede seguir apareciendo en la cuenta, pero el motivo del pago puede dejar de ser evidente.
Por eso, un registro útil no tiene que contener todos los detalles posibles. Debe contener suficiente contexto para responder a la pregunta posteriormente.
En lugar de registrar:
18,99 $ — 12 de septiembre
una entrada más útil podría ser:
18,99 $ — 12 de septiembre — software de diseño — pagado con tarjeta mediante billetera digital.
Ese contexto adicional ocupa muy poco espacio, pero puede ahorrar bastante tiempo durante una revisión posterior.
¿Qué Cambia Cuando Utilizas la Misma Tarjeta en Varios Servicios?
Compartir una misma fuente de fondos entre varios servicios de pago crea un problema organizativo especial.
Supongamos que la misma tarjeta de débito está conectada a una billetera, un mercado en línea y varios servicios de suscripción. El estado de cuenta de la tarjeta puede contener transacciones de todos ellos. La billetera puede contener solo algunas. El mercado en línea puede tener su propio historial de pedidos.
Si se reemplaza la tarjeta, la persona ahora tiene que saber qué relaciones dependían de ella.
El problema no surge únicamente por el número de servicios. Se debe a que una misma fuente de pago subyacente respalda varias relaciones independientes.
Por esta razón, los registros deberían identificar la fuente de los fondos cuando resulte útil, especialmente cuando se utilizan varias tarjetas o cuentas.
Los Cambios Deben Registrarse en Lugar de Olvidarse
Los sistemas de pago cambian con el tiempo.
Una persona puede dejar de utilizar una billetera, reemplazar una tarjeta, cambiar una suscripción a otro método de pago o comenzar a utilizar una nueva aplicación. Si el registro simplemente refleja la configuración actual, las transacciones antiguas pueden resultar más difíciles de explicar.
Una breve nota sobre el cambio puede conservar el historial.
Por ejemplo:
Enero–mayo: la suscripción se cobró directamente a la Tarjeta A
Desde junio: el método de pago cambió a la Tarjeta B
Esto es suficiente para explicar por qué el mismo comercio aparece asociado a diferentes fuentes de fondos durante el año.
La información histórica resulta especialmente útil al revisar estados de cuenta antiguos porque la configuración actual puede no parecerse a la que existía cuando se realizó un determinado pago.
Conserva los Recibos por una Razón, No Solo Porque Puedes
Los registros digitales pueden acumularse rápidamente. Guardar indefinidamente cada notificación, recibo, captura de pantalla y correo electrónico puede hacer que el sistema sea más difícil de gestionar en lugar de facilitarlo.
Un enfoque mejor consiste en conservar los registros según su utilidad.
Un recibo es especialmente valioso cuando contiene información que no aparece en el estado de cuenta, como un número de pedido, descripción de artículos, periodo de servicio, información sobre devoluciones o datos relacionados con un gasto empresarial.
Para las transacciones habituales en las que el banco o el servicio de pago ya proporciona toda la información necesaria, puede haber menos motivos para conservar varias copias.
El principio es sencillo: conserva los registros complementarios cuando ayuden a explicar, demostrar o conciliar la transacción.
Un Ejemplo Ilustrativo: Una Compra, Tres Registros
Ejemplo ilustrativo: Imagina que alguien compra un artículo de 42 $ en una tienda en línea utilizando una billetera digital conectada a una tarjeta de débito.
Pueden aparecer tres registros:
- El comercio muestra un pedido de 42 $ con un número de pedido.
- La billetera muestra un pago de 42 $ al comercio.
- El estado de cuenta bancario muestra una transacción de 42 $ realizada con la tarjeta.
Un sistema mal organizado podría registrar los tres como gastos independientes.
Un sistema mejor reconoce que son tres perspectivas de una misma compra. El registro del comercio explica el pedido. El registro de la billetera explica la ruta de pago. El estado de cuenta bancario muestra la transacción de la cuenta subyacente.
Los registros no compiten entre sí. Proporcionan diferentes partes del mismo historial de la transacción.
Cuando Dos Registros No Coinciden
Las diferencias merecen atención, pero no deben considerarse automáticamente errores.
Una discrepancia puede deberse a:
- diferentes fechas de transacción
- Diferentes descripciones del comercio
- Conversión de moneda
- Que aparezca un procesador de pagos en lugar del comercio.
- una transacción pendiente que posteriormente fue contabilizada
- Un reembolso que aparece por separado
- un ajuste de la transacción original
- Un registro que muestre una instrucción de pago mientras otro muestre la transacción a nivel de cuenta
La respuesta adecuada es comparar los detalles relacionados.
Si el importe, el comercio, el momento y la información de referencia indican que dos entradas están relacionadas, regístralas como registros vinculados en lugar de asumir que la diferencia representa un segundo pago.
Si no pueden conciliarse, mantén visible la discrepancia hasta encontrar una explicación.
Una Estructura de Archivo Práctica
Para alguien que utiliza varios servicios de pago, una estructura sencilla puede ser suficiente.
Mapa actual de pagos
Una lista breve que muestre qué cuentas bancarias, tarjetas, billeteras y servicios de pago están conectados actualmente.
Registro de pagos recurrentes
Una lista de suscripciones y otros cargos automáticos, incluyendo sus fuentes de fondos actuales.
Registros de transacciones
Los estados de cuenta principales o historiales de transacciones utilizados para la conciliación habitual.
Documentos complementarios
Recibos, facturas, confirmaciones de pedidos u otros registros que proporcionen información que no está disponible en el registro principal de la transacción.
Notas de cambios
Registros breves de cambios importantes en los métodos de pago o servicios utilizados.
Esta estructura evita la necesidad de crear un archivo independiente para cada aplicación.
La Prueba de un Buen Registro de Pago
Un registro de pago útil debería permitirte responder algunas preguntas sin tener que abrir cinco aplicaciones diferentes.
¿Qué se pagó?
¿Quién lo recibió?
¿Qué ruta de pago se utilizó?
¿Qué cuenta o tarjeta proporcionó el dinero?
¿Cuándo ocurrió?
¿Dónde está el documento complementario, si es necesario?
Si estas preguntas pueden responderse, el sistema probablemente está cumpliendo su función.
Si responderlas requiere buscar en varias aplicaciones y adivinar qué transacción corresponde a cada registro, el problema normalmente no es la falta de datos. Es la falta de conexiones entre esos datos.
Mantén el Sistema lo Suficientemente Sencillo Como Para Mantenerlo
Un sistema de registro de pagos que requiere demasiado esfuerzo terminará quedándose desactualizado.
De poco sirve crear una hoja de cálculo extremadamente detallada si se necesitan horas para actualizarla cada semana. Un enfoque mejor consiste en registrar la información que ayuda a resolver problemas reales: identificar transacciones, conciliar cuentas, comprender cargos recurrentes y explicar cambios.
Para muchas personas, esto significa mantener un pequeño registro de transacciones junto con los estados de cuenta habituales, en lugar de intentar reproducir manualmente cada registro de cada servicio de pago.
El sistema debería reducir la incertidumbre, no crear otra tarea administrativa.
Preguntas Frecuentes
1. ¿Necesito registrar una transacción por separado para cada aplicación de pagos que utilizo?
No. Si varios servicios muestran diferentes registros del mismo pago, generalmente no es necesario tratarlos como gastos independientes. Conserva suficiente información para relacionar los registros e identificar cuál de ellos es la referencia principal para tus necesidades.
2. ¿Por qué una misma compra aparece a veces dos veces en mis registros financieros?
Un pago puede aparecer tanto en un servicio de pagos como en la cuenta bancaria o tarjeta subyacente. Pueden ser dos registros de la misma transacción y no dos cargos independientes. Compara el importe, el comercio, la fecha, el método de pago y la información de referencia disponible antes de contabilizarlos por separado.
3. ¿Debería conservar todos los recibos de pagos digitales?
No necesariamente. Conserva los recibos y documentos complementarios cuando proporcionen información útil que pueda necesitarse posteriormente, como números de pedido, facturas, periodos de servicio, información sobre reembolsos o documentación de gastos. Evita crear duplicados innecesarios cuando el registro principal de la cuenta ya contiene todo lo que necesitas.
4. ¿Cuál es el dato más importante para relacionar transacciones entre diferentes servicios?
No existe un único dato que funcione siempre. Una combinación del importe, comercio o destinatario, fecha, ruta de pago, fuente de los fondos y referencia de la transacción es más fiable que depender de un solo campo.
5. ¿Con qué frecuencia debería organizar las transacciones de varios servicios de pago?
Una revisión periódica es más sencilla que intentar reconstruir todo después de un periodo prolongado. La frecuencia exacta puede depender de cuántos servicios y transacciones utilizas, pero el objetivo práctico es revisar la actividad con suficiente regularidad para que los registros desconocidos o difíciles de relacionar no se acumulen.
6. ¿Qué debería hacer cuando dejo de utilizar un servicio de pago?
Antes de abandonarlo, comprueba si todavía existen pagos recurrentes, métodos de pago guardados, transacciones pendientes o registros históricos que dependan del servicio. Conserva la información de las transacciones que puedas necesitar posteriormente y actualiza tu mapa de pagos para que tus registros actuales reflejen el cambio.