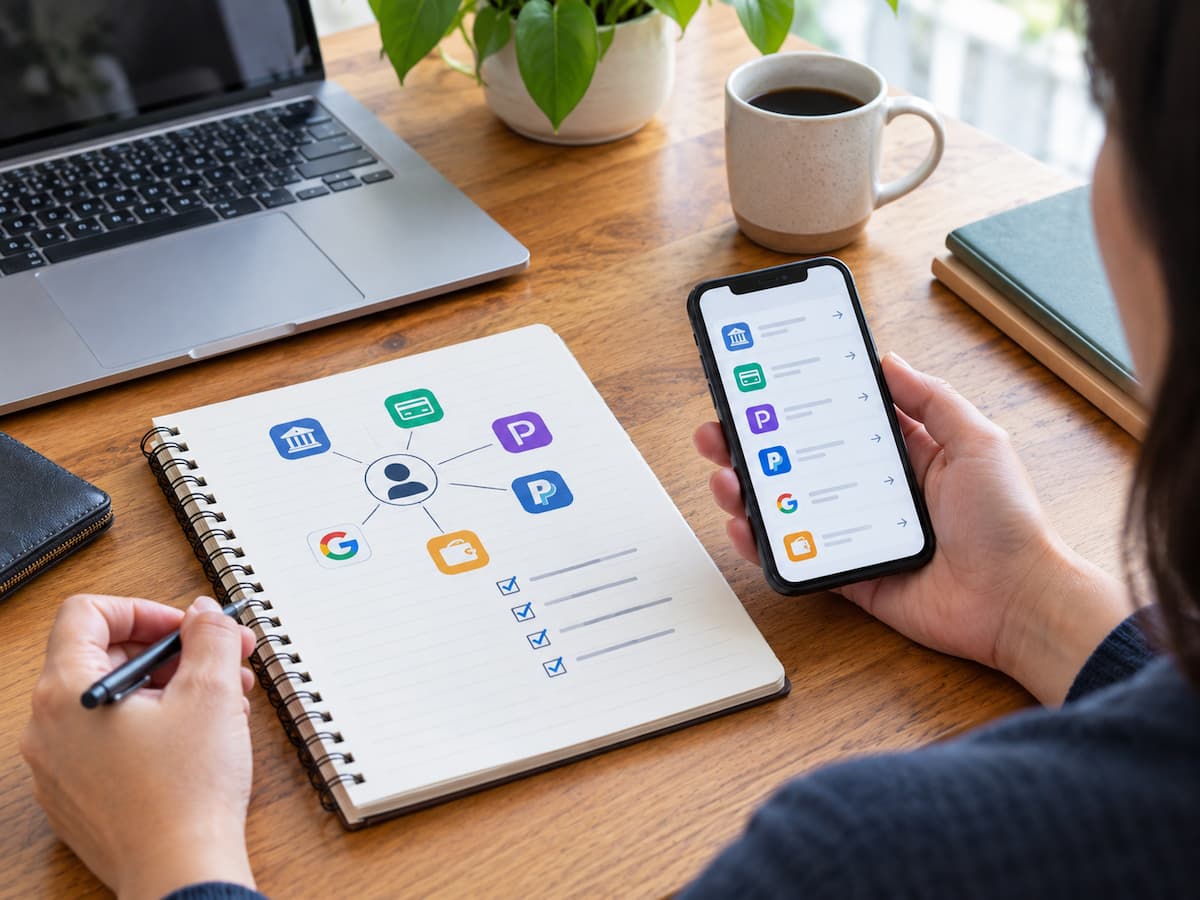
Para cualquier trabajador autónomo, freelancer o usuario digital frecuente, operar con una sola plataforma de cobro o pago es prácticamente imposible hoy en día. Entre las transferencias bancarias tradicionales, las billeteras virtuales regionales, las pasarelas de pago internacionales y las tarjetas corporativas, es muy común que una misma persona gestione su dinero a través de cuatro o cinco servicios diferentes simultáneamente.
Esta diversificación digital es fantástica para la flexibilidad comercial y para reducir comisiones, pero crea un problema invisible y peligroso: la fragmentación de datos. Cuando tus transacciones están repartidas en múltiples aplicaciones, perder el rastro de un cobro, duplicar gastos contables o enfrentarse a una auditoría fiscal se convierte en una tarea estresante.
Vamos a ver paso a paso por qué se vuelve un caos operativo y cómo puedes implementar un sistema sencillo pero blindado para mantener todos tus registros de transacciones perfectamente organizados.
1. El laberinto digital: Los riesgos de tener el dinero descentralizado
Cuando utilizas varios servicios de pago sin un método centralizado, te enfrentas a tres obstáculos principales que afectan directamente la salud de tus finanzas:
-
El “efecto saldo invisible”: Como tu dinero está fraccionado en pequeños saldos en diferentes aplicaciones (por ejemplo, una parte en PayPal, otra en una billetera cripto, otra en Stripe y el resto en el banco tradicional), es muy difícil calcular cuánto dinero real tienes disponible en un momento dado para cubrir tus obligaciones.
-
Dificultad en la conciliación bancaria: A la hora de hacer cuentas para ver qué cliente pagó y qué factura sigue pendiente, tienes que iniciar sesión en múltiples plataformas, exportar distintos formatos de archivo (CSV, PDF) y cruzar los datos manualmente. Esto consume horas valiosas que deberías dedicar a tu actividad principal.
-
Vulnerabilidad ante errores fiscales: Si un cliente te paga un servicio a través de una plataforma internacional y otro mediante una transferencia local, la falta de un registro unificado aumenta el riesgo de omitir ingresos u olvidar gastos deducibles al momento de presentar tus impuestos.
2. Anatomía de un registro centralizado: Qué datos no pueden faltar
No necesitas un software de contabilidad de nivel corporativo para solucionar esto, pero sí necesitas estandarizar la información que registras. Cada vez que realices o recibas una transacción, sin importar la aplicación que utilices, tu registro debe contener como mínimo los siguientes cinco campos obligatorios:
-
Fecha y hora exacta: Para mantener la cronología real de los movimientos de efectivo.
-
Plataforma de origen/destino: Identificar claramente si el dinero pasó por PayPal, banco tradicional, pasarela de pago, etc.
-
Concepto o descripción detallada: Evita descripciones vagas como “pago servicio”. Utiliza nombres claros como “Factura #042 – Diseño Web Cliente X”.
-
Importe bruto, comisiones y neto: Este es el punto donde la mayoría se equivoca. Las plataformas de pago siempre cobran una comisión por transacción. Si te ingresan 100 euros pero la app retiene 3 euros de comisión, tu ingreso real neto es de 97 euros. Tu registro debe reflejar ambos números para que las matemáticas cuadren.
-
Estado de la transacción: Completada, retenida, pendiente o reembolsada.
3. Protocolo paso a paso para organizar tus transacciones multicanal
Para poner orden en este caos digital, implementa esta rutina de organización estructurada en tres niveles:
A. Establece una cuenta “Madre” o pasarela central
En la medida de lo posible, intenta canalizar la mayor parte de tus ingresos hacia una cuenta bancaria principal o una cuenta de negocios central. Utiliza las plataformas secundarias (billeteras digitales o pasarelas de cobro) únicamente como herramientas de tránsito y transfiere los fondos acumulados a tu cuenta central de forma periódica (por ejemplo, cada viernes o al cierre de cada mes). Menos cuentas activas significan menos fuentes de caos contable.
B. Crea una plantilla unificada (Hoja de cálculo maestra)
Independientemente de las apps que uses, centraliza todos tus movimientos en una única hoja de cálculo (en Excel o Google Sheets) dividida en columnas sencillas: Fecha | Plataforma | Concepto | Cliente/Proveedor | Ingreso Bruto | Comisión | Ingreso Neto | Categoría de Gasto.
-
Hábito obligatorio: Dedica 10 minutos todos los viernes por la tarde a descargar los extractos de tus diferentes apps y vaciarlos en esta plantilla maestra. La consistencia semanal evita que se acumule un trabajo titánico al final del mes.
C. Automatiza la descarga de recibos
Casi todas las plataformas de pago modernas permiten configurar notificaciones automáticas por correo electrónico o la descarga inmediata de comprobantes en PDF. Acostúmbrate a crear una carpeta digital en tu nube (organizada por año y mes) donde guardes de inmediato el comprobante de cada transacción importante. Si un servicio se cae o cambias de dispositivo en el futuro, tus respaldos físicos y digitales estarán seguros.
4. Estrategias de ciberseguridad al manejar múltiples servicios
Tener cuentas abiertas en cinco plataformas de pago diferentes también multiplica tus puntos vulnerables frente a estafas o accesos no autorizados. Protege tu ecosistema financiero con estas reglas:
-
Activa la Autenticación de Dos Factores (2FA) en todas: No confíes únicamente en la contraseña. Cada billetera o procesador de pagos debe exigir un código temporal enviado a tu aplicación de autenticación (como Google Authenticator) o SMS.
-
Haz una auditoría trimestral de accesos: Entra a la sección de “Aplicaciones conectadas” o “Dispositivos vinculados” en tus cuentas de PayPal, bancos y billeteras. Elimina permisos de apps antiguas o servicios que ya no utilizas para evitar que queden puertas traseras abiertas.
Conclusión
Operar con múltiples servicios de pago es una excelente decisión para expandir tus oportunidades profesionales y adaptarte a tus clientes, pero requiere disciplina operativa. Dejar los registros dispersos en diferentes aplicaciones es una invitación segura al estrés contable y a los errores fiscales.
Centralizar tu información en una plantilla maestra, registrar las comisiones reales y dedicar unos pocos minutos a la semana para conciliar tus cuentas transformará un laberinto digital en un sistema financiero ordenado, transparente y bajo tu total control.